21°C 40°C
Primavera do Leste, MT
A reforma tributária brasileira deverá provocar mudanças importantes na forma como estados e municípios recebem recursos provenientes dos impostos sobre o consumo. Em Mato Grosso, onde a produção agropecuária e industrial tem grande peso na economia, o novo modelo exige atenção especial dos prefeitos ao planejamento das contas públicas.
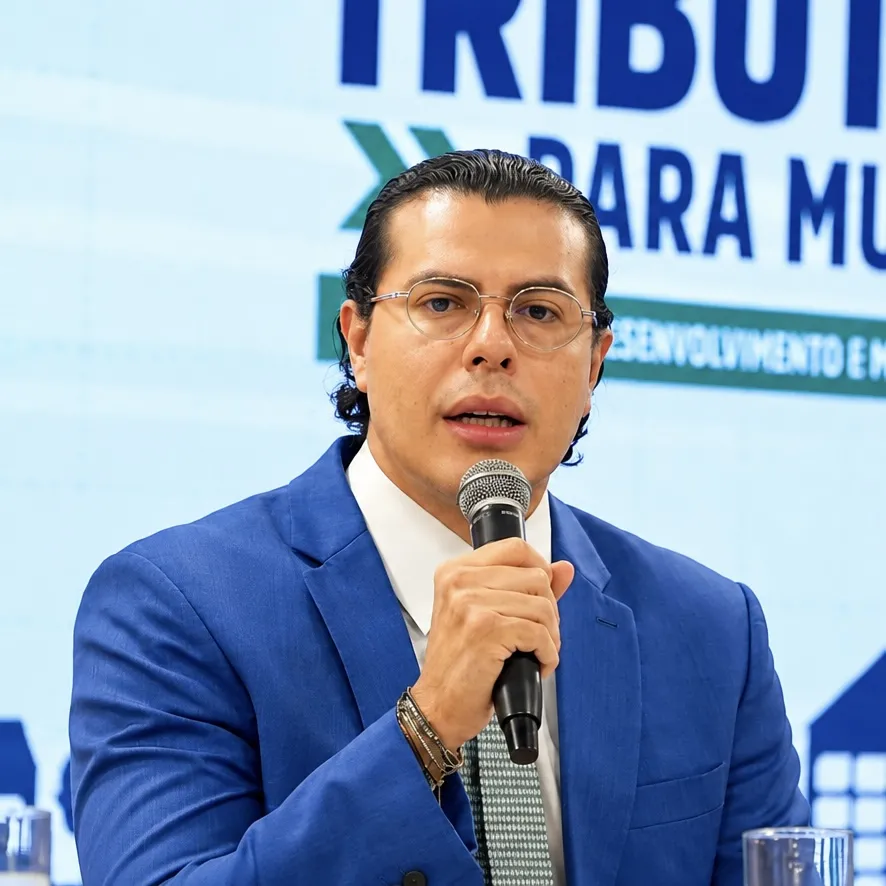
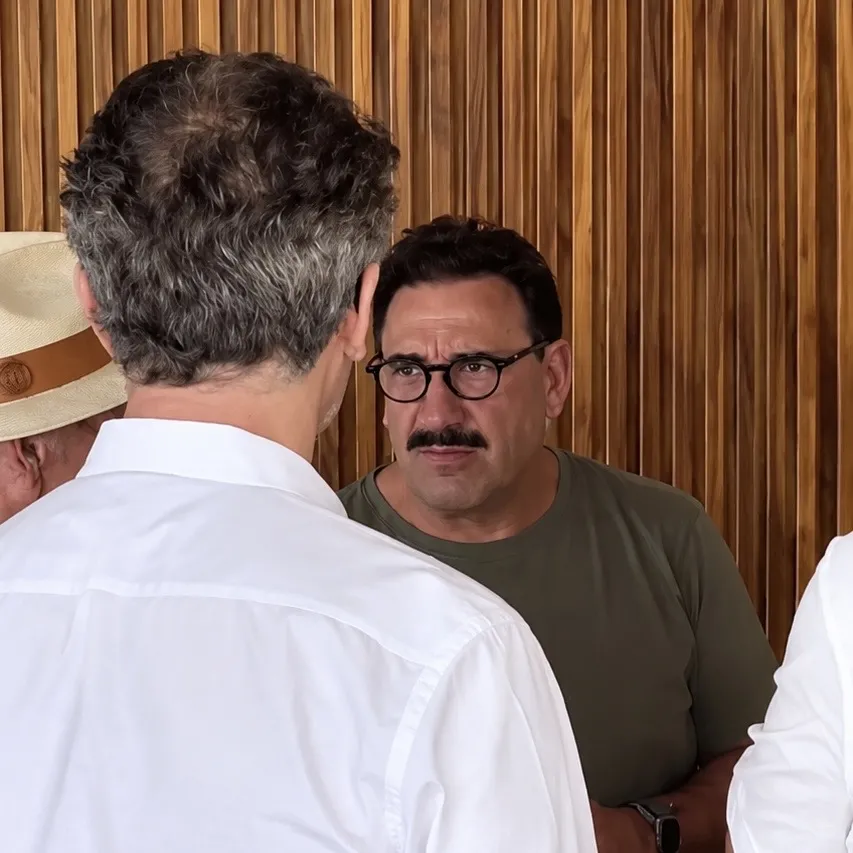
O alerta foi feito pelo advogado tributarista Yendis Costa, integrante do Conselho Administrativo de Recursos Fiscais (Carf), durante um encontro técnico promovido pelo Tribunal de Contas do Estado de Mato Grosso (TCE-MT).
Segundo o especialista, os gestores municipais precisam compreender como funcionarão as novas regras de arrecadação e distribuição dos tributos para evitar dificuldades na elaboração dos orçamentos futuros.
Mato Grosso produz muito, mas consome menos
Uma das principais mudanças da reforma é a adoção da chamada tributação no destino.
Atualmente, parte importante da arrecadação dos impostos sobre mercadorias está relacionada às operações econômicas e às regras de repartição entre os entes federativos.
Com o novo modelo, o Imposto sobre Bens e Serviços (IBS) substituirá gradualmente o ICMS, de competência estadual, e o ISS, cobrado pelos municípios.
A arrecadação passará a considerar o local onde os produtos e serviços são consumidos.
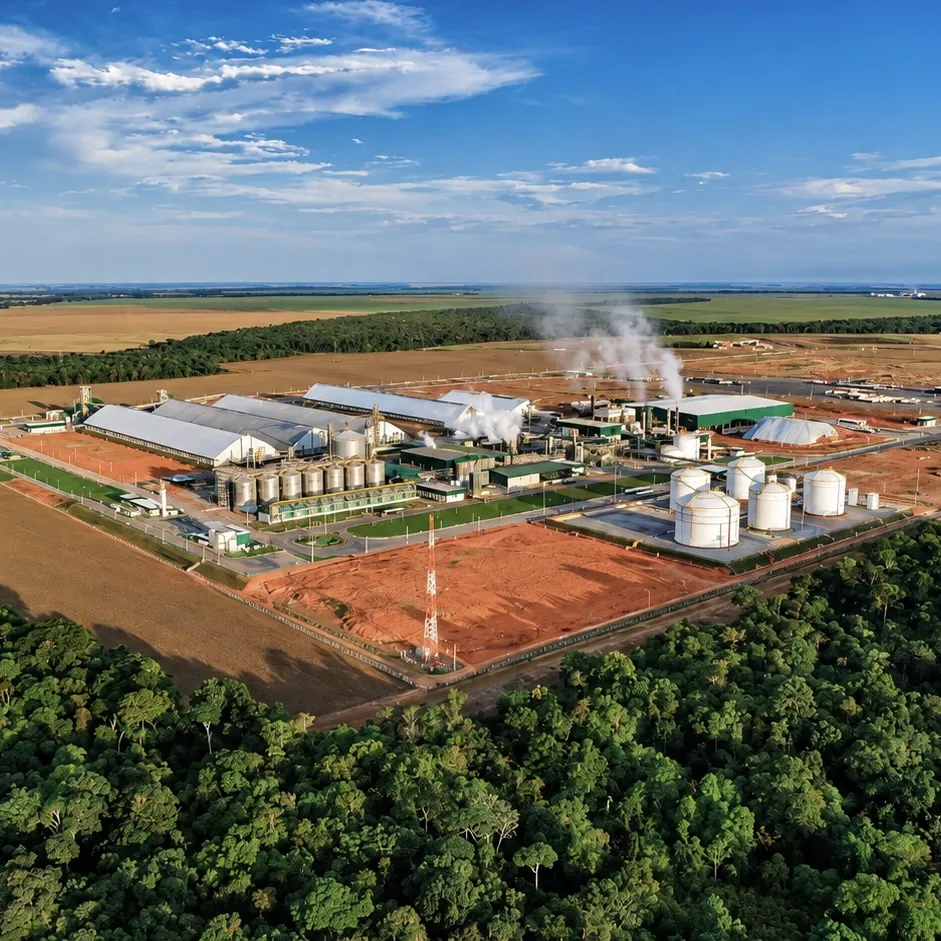
Essa mudança é especialmente relevante para Mato Grosso, que produz grandes volumes de grãos, carnes e outros produtos comercializados em diferentes regiões do Brasil.
Como o estado possui uma população relativamente pequena em comparação com sua capacidade produtiva, a transição para a tributação no destino poderá alterar a distribuição de receitas.
Especialista alerta prefeitos sobre planejamento
Durante o encontro, Yendis Costa destacou que a reforma vai além da substituição de tributos e envolve mudanças na forma como o dinheiro público será arrecadado e distribuído.
“A arrecadação vai se dar no destino. E isso, para o nosso estado, Mato Grosso, é um pouco complicado”, afirmou.
O advogado também ressaltou que os gestores precisam avaliar os efeitos financeiros da mudança, e não apenas conhecer os aspectos jurídicos da legislação.
Para ele, as administrações municipais devem antecipar estudos sobre as receitas futuras, capacitar servidores e adaptar os instrumentos de planejamento orçamentário.
O que muda na divisão do dinheiro entre as cidades?
A reforma também estabelece novos critérios para a distribuição da parcela estadual do IBS destinada aos municípios.
Pelas regras do novo sistema, a repartição dessa parcela observará os seguintes critérios:
Os novos critérios reforçam a importância de acompanhar indicadores populacionais, educacionais e ambientais, além das informações fiscais.
Isso significa que a preparação das prefeituras deverá envolver não apenas os setores de arrecadação e contabilidade, mas também áreas responsáveis por educação, meio ambiente e planejamento.
Quando as mudanças entram em vigor?
A reforma tributária prevê um período prolongado de transição para evitar uma substituição imediata de todo o sistema.
O IBS já passa por uma fase de testes em 2026.
A redução gradual do ICMS e do ISS está prevista para ocorrer entre 2029 e 2032, com a substituição integral desses impostos pelo IBS em 2033.
Entretanto, a transição das regras de repartição das receitas entre os entes federativos continuará por um período mais longo, com mecanismos de adaptação previstos até 2077.
Por isso, não é possível afirmar que todos os municípios produtores perderão arrecadação automaticamente. Os efeitos dependerão das regras de transição e das características econômicas, populacionais e fiscais de cada cidade.
Municípios do agronegócio devem acompanhar os impactos
Em regiões fortemente ligadas ao agronegócio, como Primavera do Leste, Campo Verde, Poxoréu e outros municípios de Mato Grosso, a reforma torna ainda mais importante acompanhar as projeções de receita.
A presença de atividades produtivas relevantes não significa, por si só, que o município terá maior participação na arrecadação futura do imposto sobre o consumo.
A avaliação deverá considerar também onde ocorre o consumo, a população local, os critérios de distribuição e as regras de transição.
Não há, nas informações apresentadas pelo especialista, uma estimativa específica de perda ou ganho de arrecadação para esses municípios.
Prefeituras precisarão preparar equipes e orçamentos
A adaptação ao novo sistema exigirá atualização de procedimentos fiscais, integração de informações e capacitação de servidores municipais.
As administrações também precisarão revisar projeções de receita e acompanhar as orientações dos órgãos responsáveis pela implementação da reforma.
O alerta de Yendis Costa foi apresentado durante encontro técnico do TCE-MT, presidido pelo conselheiro Sérgio Ricardo.
Para o tributarista, o conhecimento das novas regras deverá orientar decisões concretas sobre planejamento, orçamento e aplicação dos recursos públicos.
A principal recomendação é que os prefeitos comecem a preparação antes que as mudanças mais significativas na arrecadação entrem em vigor.
Mín. 21° Máx. 40°